Domain firmenbriefpapier.de kaufen?
Wir ziehen mit dem Projekt
firmenbriefpapier.de um.
Sind Sie am Kauf der Domain
firmenbriefpapier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenbriefpapier.de kaufen?
Was ist der Unterschied zwischen Corporate Identity und Corporate Design?
Corporate Identity bezieht sich auf das Gesamtbild und die Identität eines Unternehmens, einschließlich seiner Werte, Ziele und Persönlichkeit. Es umfasst die Art und Weise, wie das Unternehmen wahrgenommen wird und wie es sich selbst präsentiert. Corporate Design hingegen bezieht sich auf die visuelle Gestaltungselemente eines Unternehmens, wie Logo, Farben, Schriftarten und Designrichtlinien, die verwendet werden, um die Corporate Identity zu kommunizieren und das Unternehmen visuell zu repräsentieren. **
Welche Ausnahmeregelungen gelten im internationalen Steuerrecht für Unternehmen?
Im internationalen Steuerrecht gelten Ausnahmeregelungen wie Doppelbesteuerungsabkommen, die verhindern, dass Unternehmen in mehreren Ländern für denselben Gewinn besteuert werden. Zudem können Unternehmen von Steuervergünstigungen oder Steuererleichterungen profitieren, die von einzelnen Ländern angeboten werden. Es ist wichtig, dass Unternehmen die jeweiligen Regelungen und Voraussetzungen für Ausnahmeregelungen im internationalen Steuerrecht genau kennen und einhalten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
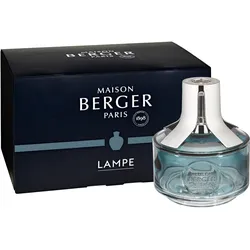
Identity BlauDie Lampe Berger Identity von Maison Berger Paris verbindet moderne Eleganz mit einer ausdrucksstarken Formensprache. Der blau lackierte Glaskörper begeistert mit dezenten Farbverläufen, die dem Design besondere Tiefe verleihen. Die architektonisch gestaltete, silberfarben glänzende Schutzkrone setzt dazu einen edlen und modernen Akzent. Die Lampe wird einem hochwertigen Karton mit einem katalytischen Brenner, einer Löschkappe und einem Trichter als Zubehör geliefert. Lampe Berger - Die Innovation in Sachen Luftreinigung und Beduftung. Die Lampe Berger ist hochwirksam gegen Küchen-, Haustier- und Tabakgerüche. Sie vernichtet unangenehme Gerüche und sorgt für eine angenehme Beduftung. Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen. Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Sollten Sie Ihre Lampe Berger für längere Zeit nicht benutzen, nehmen Sie bitte den Brenner aus der Lampe. Wechseln Sie den Brenner einmal pro Jahr, oder nach 200 Anwendungen aus. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoire für angenehme, saubere Raumluft.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
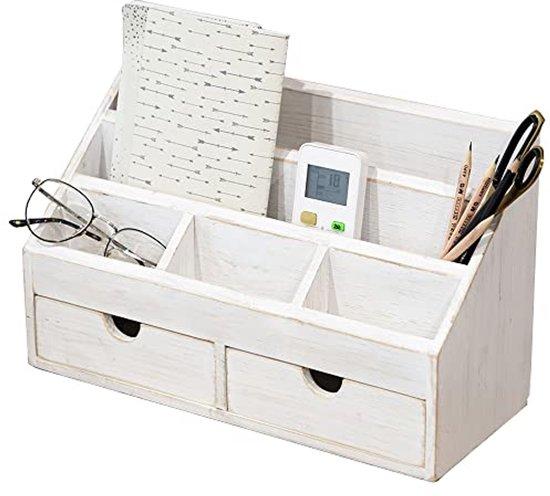
Vintage Holz Büro Organizer mit Laden für Bürobedarf und Papier-SpeicherDieser Vintage-Holz Schreibtisch Veranstalter ist perfekt für die Aufbewahrung von Dokumenten und Bürobedarf. Mit seinem rustikalen Design und praktischem Layout, inklusive 2 Schubladen, hält er Ihren Schreibtisch ordentlich. Die Abmessungen von 14,5 x 6 x 8,75 Zoll machen es zu einer idealen Ergänzung für jedes Büro. Jedes Produkt wird sorgfältig verpackt, um Schäden während des s zu vermeiden. Bitte Sie uns, wenn Sie Fragen haben, und wir werden innerhalb von 24 Stunden antworten.400,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Corporate Identity und Corporate Design?
Corporate Identity bezieht sich auf das Gesamtbild und die Identität eines Unternehmens, einschließlich seiner Werte, Ziele und Persönlichkeit. Es umfasst die Art und Weise, wie das Unternehmen wahrgenommen wird und wie es sich selbst präsentiert. Corporate Design hingegen bezieht sich auf die visuelle Gestaltungselemente eines Unternehmens, wie Logo, Farben, Schriftarten und Designrichtlinien, die verwendet werden, um die Corporate Identity zu kommunizieren und das Unternehmen visuell zu repräsentieren. **
-
Welche Ausnahmeregelungen gelten im internationalen Steuerrecht für Unternehmen?
Im internationalen Steuerrecht gelten Ausnahmeregelungen wie Doppelbesteuerungsabkommen, die verhindern, dass Unternehmen in mehreren Ländern für denselben Gewinn besteuert werden. Zudem können Unternehmen von Steuervergünstigungen oder Steuererleichterungen profitieren, die von einzelnen Ländern angeboten werden. Es ist wichtig, dass Unternehmen die jeweiligen Regelungen und Voraussetzungen für Ausnahmeregelungen im internationalen Steuerrecht genau kennen und einhalten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
Identity BlauDie Lampe Berger Identity von Maison Berger Paris verbindet moderne Eleganz mit einer ausdrucksstarken Formensprache. Der blau lackierte Glaskörper begeistert mit dezenten Farbverläufen, die dem Design besondere Tiefe verleihen. Die architektonisch gestaltete, silberfarben glänzende Schutzkrone setzt dazu einen edlen und modernen Akzent. Die Lampe wird einem hochwertigen Karton mit einem katalytischen Brenner, einer Löschkappe und einem Trichter als Zubehör geliefert. Lampe Berger - Die Innovation in Sachen Luftreinigung und Beduftung. Die Lampe Berger ist hochwirksam gegen Küchen-, Haustier- und Tabakgerüche. Sie vernichtet unangenehme Gerüche und sorgt für eine angenehme Beduftung. Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen. Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Sollten Sie Ihre Lampe Berger für längere Zeit nicht benutzen, nehmen Sie bitte den Brenner aus der Lampe. Wechseln Sie den Brenner einmal pro Jahr, oder nach 200 Anwendungen aus. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoire für angenehme, saubere Raumluft.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Mössner, Jörg Manfred: Steuerrecht international tätiger UnternehmenSteuerrecht international tätiger Unternehmen , Das Internationale Steuerrecht stellt Unternehmen und ihre Berater vor eine Vielzahl von Herausforderungen: Umsetzung der globalen Mindeststeuer, ATAD-Umsetzung, BEPS-Projekt, Auswirkungen des Unionsrechts auf die deutsche umsatzsteuerliche Behandlung der Organschaft, internationaler Informationsaustausch und nicht zuletzt die Verrechnungspreise. In dieser Situation brauchen Sie einen erfahrenen Lotsen an Bord, der alle Untiefen kennt und umschiffen kann. Das bietet Ihnen die Neuauflage des Standardwerks von Mössner/Lampert. Das exzellente Autorenteam aus Beratung, Finanzverwaltung und Wissenschaft bietet ausführliche Grundlagen sowie praxiserprobte und betriebsprüfungssichere Lösungen, die auch höchsten Ansprüchen genügen. Umfassendes Bild - Ihr Werk des ersten Zugriffs Mit dem Mössner/Lampert sind Sie auf sicherem Kurs. Als Werk des ersten Zugriffs bietet die Neuauflage: Systematische und umfassende Darstellung aller relevanten steuerrechtlichen Aspekte für grenzüberschreitend tätige Unternehmen Konstruktive Auseinandersetzung mit Gesetzgebung, Finanzverwaltung, Rechtsprechung und Literatur Juristisch und betriebswirtschaftlich überzeugende Argumente und Lösungen Auf einen Blick Teil 1: Grundlagen u.a. zur Doppelbesteuerung Teil 2: Verrechnungspreise Teil 3: Outbound-Investitionen Teil 4: Inbound-Investitionen Teil 5: Umwandlungen und Finanzierungen Teil 6: Internationales Steuerverfahrensrecht und Umsatzsteuerrecht Qualität überzeugt Die 6. Auflage wurde grundlegend überarbeitet. Der gestiegene Seitenumfang spiegelt die weiter steigenden Anforderungen an international tätige Unternehmen wider. Hochaktuell Aus dem Kapitel zum internationalen Steuerverfahrensrecht wurden die Ausführungen zum Schiedsverfahren vollständig überarbeitet und die Ausführungen zum EU-DBA-Streitbeilegungsgesetz völlig neu verfasst. Dabei wird auch auf die Praxis anderer Länder eingegangen. Am Puls der Zeit Das OECD-Projekt zu "Base Erosion and Profit Shifting" (BEPS) zeigt inzwischen Auswirkungen in vielen Bereichen des Internationalen Steuerrechts. Die vielfältigen Anforderungen, die das für grenzüberschreitend tätige Unternehmen mit sich bringt, sind umfassend dargestellt. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2023, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Mössner, Jörg Manfred~Kubicki, Christoph~Kuhn, Jürgen~Liebchen, Daniel~Mick, Marcus~Pinkernell, Reimar~Pohl, Carsten~Port, Christian~Schänzle, Thomas~Sydow, Sabine~Lampert, Steffen~Dyckmans, Jan~Haverkamp, Lars~Henkel, Udo~Hummel, David~Klein, Sonja, Auflage: 23006, Auflage/Ausgabe: neu bearbeitete Auflage 2023, Seitenzahl/Blattzahl: 2000, Keyword: Doppelbesteuerung; Finanzierung; Inbound-Investitionen; Internationales Unternehmenssteuerrecht; Kapitalgesellschaft; Literatur; Mössner; Outbound-Investitionen; Personengesellschaft; Rechtsprechung; Standardwerk; Steuerrecht; Steuerverfahrensrecht; Umsatzsteuer; Umwandlung; Unternehmen; Unternehmenssteuerrecht; Verrechnungspreise; grenzüberschreitend; international, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmen~Unternehmung~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3371840, Vorgänger EAN: 9783504260408 9783504260392 9783504260385, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.